
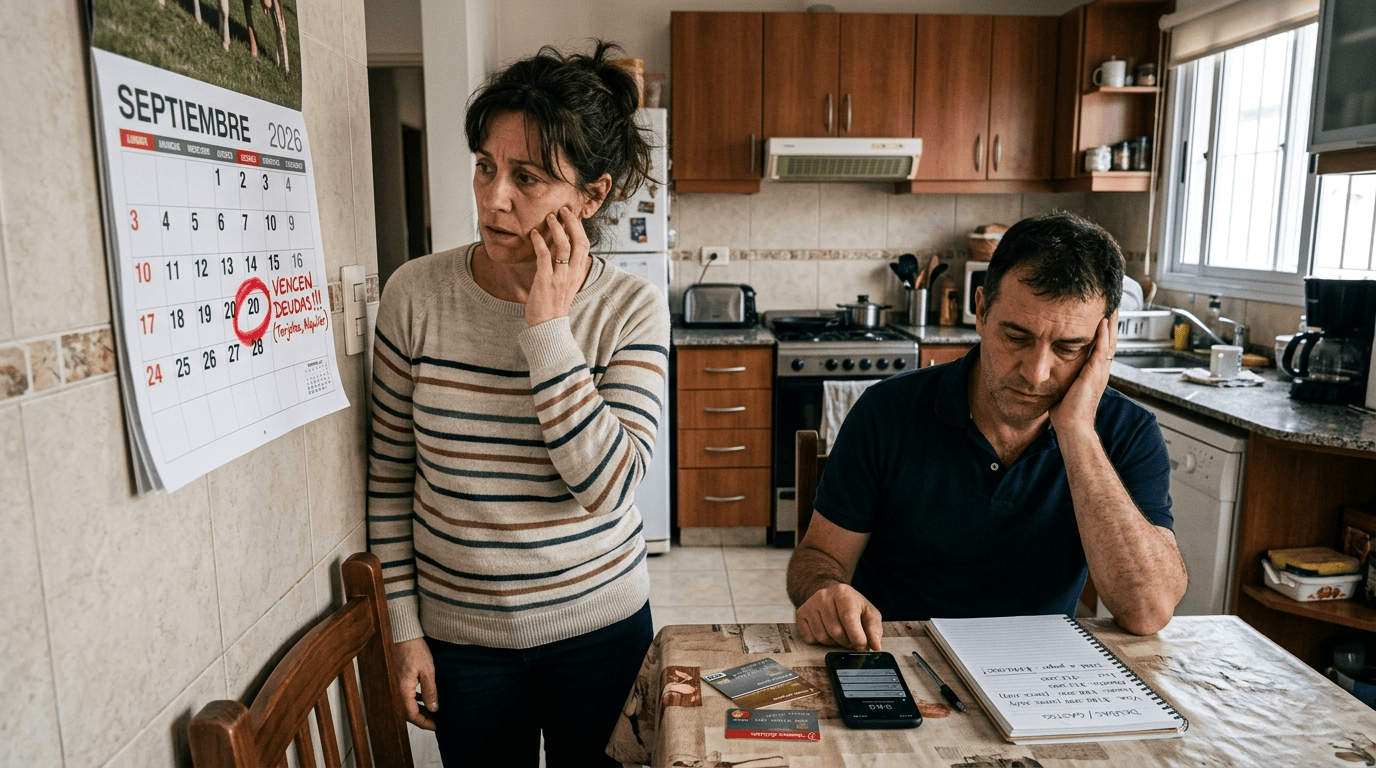
Un informe de Zentrix Consultora revela que el crédito dejó de ser una herramienta de consumo para convertirse en un puente de subsistencia. En la clase baja, el 83,3% no llega al día 20 y el ahorro es casi inexistente.
El problema económico del país exhibe una dimensión cotidiana crítica: el dinero dura menos que el mes. De acuerdo con el último Monitor de Opinión Pública (MOP) elaborado por Zentrix Consultora sobre 1.438 casos a nivel nacional, dos de cada tres argentinos se quedan sin dinero a más tardar el día 20. El fenómeno golpea con especial dureza a los sectores más jóvenes: el 72% de los menores de 40 años agota sus ingresos antes de esa fecha y solo un 3% logra capacidad de ahorro.
Frente a esta brecha temporal, el crédito dejó de funcionar como una decisión de consumo para convertirse en una extensión del ingreso. En los últimos seis meses, el 56,2% de la población necesitó endeudarse, cifra que sube al 60,9% en el segmento joven y al 68,1% en la clase baja.
El destino de esos fondos refleja la gravedad del escenario: el 55,1% se endeudó para cubrir gastos básicos de primera necesidad (alimentos y salud) y el 21,3% para saldar tarifas y servicios públicos. Únicamente un 11,8% utilizó el financiamiento para adquirir bienes durables.
La percepción de deterioro es casi unánime: el 81,8% de los encuestados sostiene que sus ingresos pierden de forma sistemática contra la inflación, una constante que se mantiene en niveles superiores al 81% desde el primer trimestre del año.
Dos realidades sociales y el rol de la clase media
El informe evidencia una marcada disparidad según el nivel socioeconómico. Mientras en la clase alta el 61,9% logra ahorrar y la deuda se orienta mayoritariamente a bienes durables (63,4%), en la clase baja la situación es opuesta: el 59,6% agota sus recursos antes del día 15 y el 83,3% no supera el día 20, con un ahorro testimonial del 0,9%.
Por su parte, la clase media atraviesa un punto de inflexión. El 51,4% de este estrato se queda sin ingresos antes de fin de mes y el 47,1% tomó alguna deuda.
Sin embargo, destaca un dato propio: el 29% se endeudó específicamente para abonar tarifas y servicios públicos, la proporción más alta de todos los sectores analizados. La carga tarifaria genera un fuerte impacto presupuestario sobre los hogares de ingresos medios que no cuentan con subsidios ni se perciben en el último escalón social.
A este panorama se suma una brecha entre la percepción personal y la del país. Si bien el 39,3% evalúa negativamente su situación económica personal, el 61,5% considera mala la situación general de la Argentina. Esta diferencia sugiere que mecanismos como la contracción del consumo y el uso del crédito están actuando como amortiguadores temporales del ajuste de los hogares.
La demanda social: regulación de reglas antes que condonación
El uso recurrente de préstamos y tarjetas para financiar bienes de consumo diario genera un círculo de endeudamiento estructural: el crédito que cubre las últimas semanas del mes se paga con el sueldo del período siguiente, agotándolo aún más rápido y elevando el riesgo de morosidad.
Ante esta dinámica, la opinión pública demanda respuestas institucionales.
El 67% de los encuestados considera necesaria la intervención del Estado en el problema del endeudamiento. No obstante, las prioridades de la población están marcadas por la búsqueda de previsibilidad antes que por soluciones excepcionales:
61,3% pide regular las condiciones y la concesión de los créditos para alinearlos con la capacidad real de pago.
23,6% prefiere esquemas de refinanciación de deudas a través del Banco Central.
7,5% se inclina por la condonación de deudas mediante leyes especiales.
La demanda ciudadana prioriza el establecimiento de reglas claras y condiciones transparentes para evitar que la deuda de subsistencia termine desbordando la economía cotidiana de las familias e impactando sobre el sistema financiero.
Con datos de Monitor de Opinión Pública (MOP) elaborado por Zentrix Consultora

Deja una respuesta